



この記事を
シェア



チャージバックとは?EC事業者が知るべき発生原因・リスクと未然防止対策

ECサイトを運営する中で、不正利用による売上没収や商品損失といった「二重の損失」につながるチャージバックに頭を悩ませていませんか。
EC事業者が安心してビジネスを成長させるためには、このリスクを正しく理解し、対策を講じることが不可欠です。
この記事を読めば、チャージバックが発生する仕組みと自社が被るリスクを完全に理解し、3Dセキュアや不正検知システムの導入、あるいは運用フローの改善によって、チャージバック発生率を許容範囲内に抑えられる具体的な計画を立てられる状態になります。
本記事では、チャージバックの基本から具体的な対策までわかりやすく解説します。
- EC事業者が理解すべきチャージバックの基本構造
- チャージバックの被害が急増している背景と事業リスク
- チャージバックが引き起こされる主な原因
- 被害を最小化するために講じるべき未然防止策
- チャージバック通知が届いた際の初動対応
ECサイトのセキュリティ全般について知りたい方は下記も合わせてご確認ください。

EC事業者が理解すべきチャージバックの基本構造
チャージバックとは、クレジットカード保有者が不正利用などの理由で利用代金の支払いに同意しない場合に、カード会社がその代金の売上を取り消し、カード保有者に返金する仕組みです。
この制度はカード保有者を保護するものですが、EC事業者にとっては、一度確定したはずの売上が一方的に取り消されるリスクとなります。
EC事業者はこの仕組みをわかりやすく理解し、自社の損失に直結する重要な経営課題として認識する必要があります。
チャージバックの発生は、EC市場の拡大とともに増加傾向にあり、その背景を理解することが対策の第一歩となります。
決済完了からチャージバック成立に至る処理の流れ
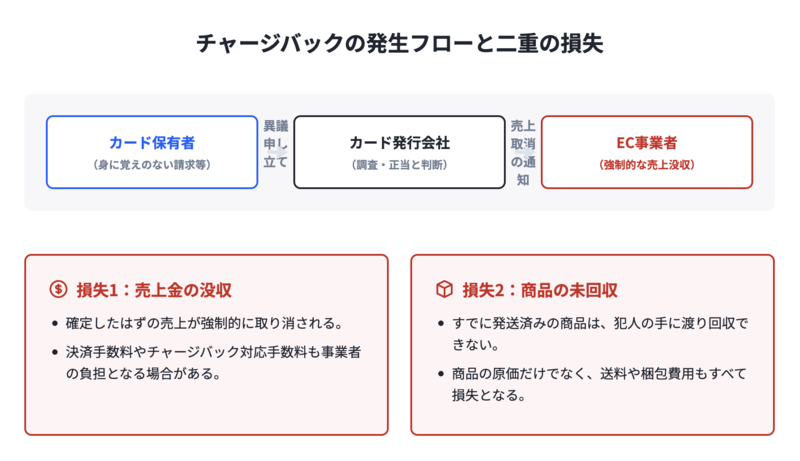
チャージバックは、カード保有者からの申し立てによって開始されます。
まず、カード保有者がカード発行会社に対し、身に覚えのない請求などについて異議を申し立てます。
カード発行会社が申し立て内容を調査し、正当と判断した場合、決済代行会社やカード加盟店契約会社を通じてEC事業者に通知され、売上が取り消されます。
EC事業者はこの通知に対し、反証資料を提出して異議を申し立てることも可能ですが、カード保有者からの申し立ては取引から一定期間内に行われるため、いつ発生するかの予測が困難です。
通常の返金処理とは異なるチャージバックの金銭的影響
通常の返品・返金処理は、EC事業者と顧客との合意のもとで行われます。
しかし、チャージバックはカード保有者の申し立てに基づき、カード会社主導で強制的に売上を取り消す手続きである点が大きく異なります。
これにより、EC事業者は売上金を失うだけでなく、すでに商品を発送してしまっている場合は商品そのものも回収できず、二重の損失を被ります。
さらに、決済手数料や送料、場合によってはチャージバック対応にかかる手数料も事業者の負担となり、通常の返品よりも金銭的な影響は深刻です。
近年ECサイトでチャージバックの被害が急増している背景
EC市場の急速な拡大は、利便性を高める一方で、悪意のある第三者にとって格好の攻撃対象となる状況を生み出しています。
特に、オンラインでの非対面決済が主流であるECサイトは、クレジットカードの不正利用の温床になりやすい環境です。
フィッシング詐欺やサイバー攻撃によって盗み出されたカード情報が悪用されるケースが増加しており、事業者が気づかないうちに不正取引の舞台にされてしまうことが、チャージバック被害が急増している大きな要因です。
このような背景から、EC事業者が直面するチャージバックのリスクは、単なる金銭的損失にとどまらず、事業の存続を脅かす深刻な問題へと発展しています。
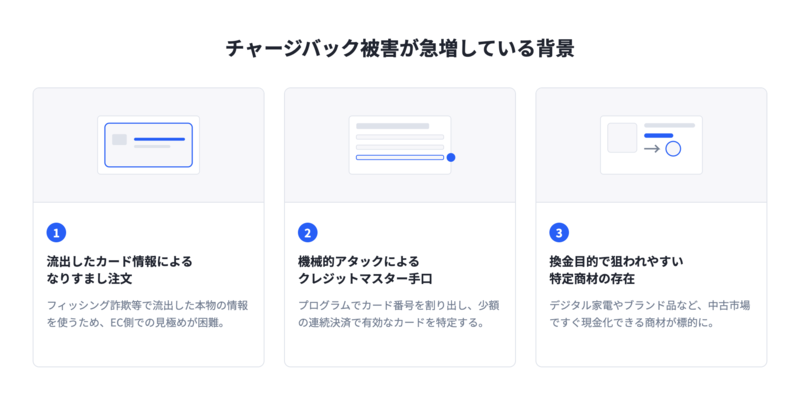
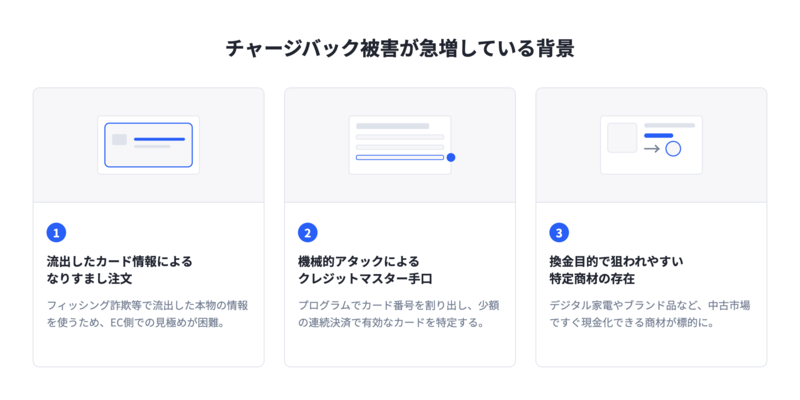
流出したクレジットカード情報を用いたなりすまし注文の増加
フィッシング詐欺や企業のデータベースへのサイバー攻撃などにより、大量のクレジットカード情報が流出し、ダークウェブなどで不正に売買されています。
悪意のある第三者はこれらの情報を入手し、カード名義人本人になりすましてECサイトで商品を購入します。
ECサイト側では、注文情報が本物のカード情報と一致するため、不正な注文であると見抜くことが困難です。
後日、本当のカード名義人から不正利用の申し立てがなされ、チャージバックが発生するケースが後を絶ちません。
機械的アタックによるクレジットマスター手口の横行
クレジットマスターとは、クレジットカード番号の規則性を悪用し、プログラムを用いて有効なカード番号と有効期限の組み合わせを機械的に割り出す攻撃手法です。
攻撃者は割り出した大量のカード情報を使い、ECサイトの決済システムに対して少額のオーソリ(信用照会)を連続して実行します。
これにより、実際に決済可能な有効なカード情報だけを効率的に特定し、その情報を高額な不正利用に悪用します。
この手口はシステムへの負荷も大きく、EC事業者にとって深刻な脅威です。
換金目的で狙われやすい不正注文の対象商材
不正利用の目的は、購入した商品を転売して現金化することにあるため、換金性の高い商材を扱うECサイトが特に狙われやすい傾向があります。
具体的には、最新のスマートフォンやゲーム機、パソコンなどのデジタル家電、人気の限定スニーカー、高級ブランドのバッグや腕時計、電子ギフト券などが挙げられます。
これらの商品は中古市場でも需要が高く、すぐに高値で売却できるため、不正利用者のターゲットになりやすいのです。
自社の取扱商材がこれらに該当する場合、特に対策を強化する必要があります。
転売ヤーや不正注文の特徴については、下記記事でも詳しく紹介しています。

チャージバックによりEC事業者が被る事業リスク
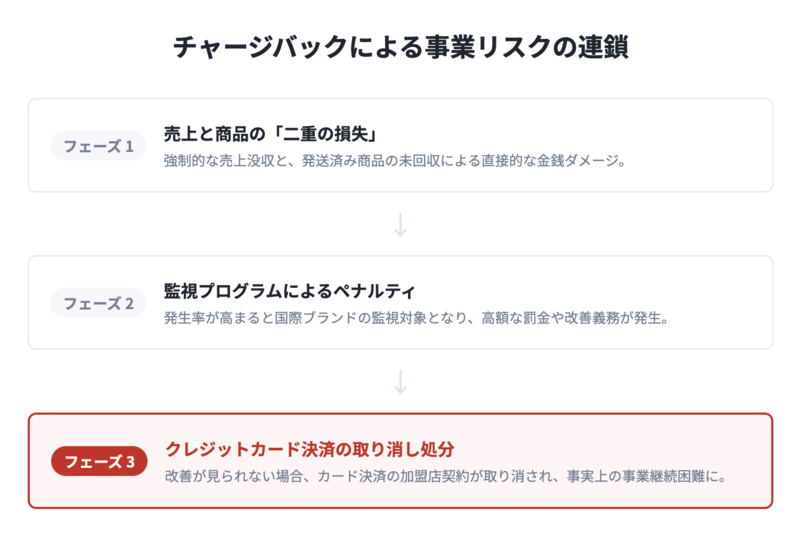
チャージバックがEC事業者に与える影響は、単発の売上損失だけではありません。
商品も売上も失う「二重の損失」に加え、チャージバックの発生率が高まると、国際カードブランドからペナルティを課されるリスクが生じます。
最悪の場合、クレジットカード決済そのものが利用できなくなる可能性もあり、ECサイトの運営基盤を根底から揺るがしかねない深刻な事業リスクです。
したがって、チャージバックの根本的な原因を理解し、対策を講じることが極めて重要になります。
売上取り消し後に商品回収も困難となる「二重の損失」
チャージバックが発生すると、EC事業者は該当取引の売上金をカード会社に返還しなくてはなりません。
問題は、不正利用の場合、商品はすでに犯罪者の手に渡ってしまっているケースがほとんどであることです。
つまり、売上を失うだけでなく、発送した商品も回収できず、商品の原価や送料、梱包費用といったコストも全て損失となります。
これは通常の返品とは異なり、事業者が一方的に損失を被る「二重の損失」と呼ばれる深刻な状態です。
この損失は、利益率を圧迫し、経営に直接的な打撃を与えます。
国際カードブランドが規定する監視プログラムのペナルティ基準
VisaやMastercardといった国際カードブランドは、決済システムの健全性を維持するため、チャージバックの発生率が高い加盟店を監視するプログラムを設けています。
例えば、Visaでは「Visa Fraud Monitoring Program」があり、特定の基準を超えた事業者は監視対象となります。
対象になると、高額な罰金の支払いを求められたり、改善計画の提出が義務付けられたりするなど、厳しいペナルティが科される可能性があります。
チャージバック率の悪化によるカード決済取り消し処分
国際カードブランドの監視プログラムの対象となり、指定された期間内にチャージバック率の改善が見られない場合、最も重い処分としてクレジットカード決済の加盟店契約を取り消されるリスクがあります。
カード決済が利用できなくなれば、ECサイトの売上は激減し、顧客からの信頼も失墜するため、事実上の事業継続が困難になる可能性があります。
これはECサイトにとって致命的な事態であり、チャージバック対策がいかに重要であるかを示しています。
ECサイトでチャージバックが引き起こされる主な原因
ECサイトで発生するチャージバックの原因は、一般的にイメージされる第三者によるカード不正利用だけではありません。
カード会員本人の勘違いや購入した記憶がないと主張する「友好的不正」や、配送トラブル、商品への不満など、その要因は多岐にわたります。
それぞれの原因を正しく理解しなければ、有効な対策を講じることはできません。
被害を最小限に抑えるためには、これらの原因を把握し、それぞれに適した防止策を導入することが不可欠です。
悪意ある第三者によるカード不正利用
これはチャージバックの最も代表的な原因であり、盗難されたカードや偽造カード、あるいはフィッシングなどで不正に取得されたカード情報がECサイトでの決済に悪用されるケースです。
犯人は他人になりすまして注文を行うため、ECサイト側で注文時に不正を見抜くことは極めて困難です。
後日、正規のカード保有者が身に覚えのない請求に気づき、カード会社に連絡することでチャージバックが発生します。
利用者の誤認から生じる「身に覚えがない」友好的不正
カード会員本人が実際に購入したにもかかわらず、その事実を忘れてしまったり、家族など本人以外の利用で購入されたことを認識しておらず、「身に覚えがない」と主張するケースです。
これは「フレンドリー・フロウド」とも呼ばれます。
請求明細に記載された店名がECサイト名と異なるといった理由で、利用者が自身の購入だと気づかないことも原因の一つです。
悪意がない場合が多いですが、EC事業者にとっては立証が難しく、不正利用と同様に損失につながります。
荷物の配送未受領を理由とする決済拒否
「注文した商品が届かない」というカード会員からの申し立てによって発生するチャージバックです。
実際の配送遅延や住所間違いによる配送トラブルが原因の場合もあれば、商品を受け取っているにもかかわらず、意図的に未受領を主張する悪質なケースも存在します。
ECサイト運営者は、追跡番号付きの配送方法を選択するなど、配送状況を客観的に証明できる体制を整えることが重要です。
商品不備の申し立てによる支払い拒絶
購入者から「届いた商品が破損していた」「ウェブサイト上の説明と内容が異なる」といったクレームが申し立てられ、チャージバックに発展するケースです。
この場合、まずは事業者と顧客間で返品や交換について話し合うのが通常ですが、顧客が直接カード会社に申し立てを行うこともあります。
商品説明を正確に行い、検品体制を強化すること、また、明確な返品ポリシーをサイト上に記載し、顧客とのコミュニケーションを円滑にすることが予防策となります。
被害を最小化するためにEC事業者が講じるべき未然防止策
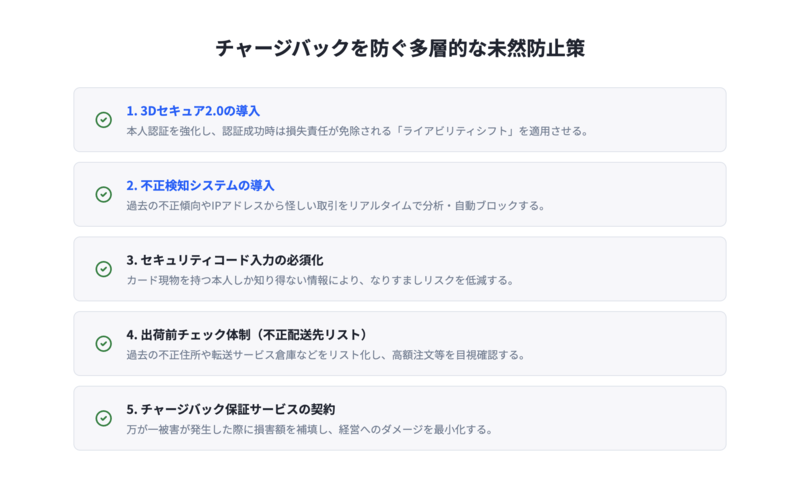
チャージバックによる損失を防ぐためには、複数の対策を組み合わせた多層的な防御策を講じることが不可欠です。
具体的には、本人認証を強化する「3Dセキュア2.0」や、怪しい取引を自動で検知する「不正検知システム」の導入といったシステム的な対策が有効です。
それに加え、セキュリティコードの必須化や出荷前の目視チェックなど、日々の運用フローに組み込める対策も重要になります。
万が一の事態に備え、損失を補填する保証サービスへの加入も検討すべきでしょう。
これらの対策を総合的に実施した上で、もしチャージバックが発生してしまった際の初動対応もあらかじめ定めておくことが求められます。
ライアビリティシフトが適用される「3Dセキュア2.0」の導入
3Dセキュア2.0は、クレジットカード決済時の本人認証サービスです。
リスクベース認証により、高リスクと判定された取引にのみワンタイムパスワードなどの追加認証を要求するため、顧客の利便性を損なわずに安全性を高められます。
EC事業者が3Dセキュア2.0を導入し、認証が成功した取引でチャージバックが発生した場合、その損失責任がカード発行会社に移転される「ライアビリティシフト」が原則として適用されます。
これにより、EC事業者は不正利用によるチャージバックリスクを大幅に軽減できます。

過去の不正傾向から怪しい取引を弾く「不正検知システム」の導入
不正検知システムは、注文時のIPアドレス、デバイス情報、過去の取引履歴、注文金額などの様々な要素をリアルタイムで分析し、不正利用のリスクをスコアリングする仕組みです。
ECサイトの決済フローに組み込むことで、リスクが高いと判定された注文を自動でブロックしたり、警告を発したりします。
過去の不正パターンを学習し、新たな手口にも対応できるため、巧妙化する不正注文を未然に防ぐ上で非常に効果的な対策です。
目視でのチェックには限界があるため、システムによる自動化が不可欠です。
決済時の真正性を高めるセキュリティコード入力の必須化
セキュリティコードは、クレジットカードの裏面などに印字されている3桁または4桁の数字です。
カード本体を持っている本人でなければ知り得ない情報であるため、決済時にこのコードの入力を必須にすることで、カード情報のみを不正に入手した第三者によるなりすましを防ぐ効果があります。
これはオーソリとは別のセキュリティチェックであり、比較的容易に導入できる基本的な不正利用対策の一つとして有効です。
不正配送先リストを活用した出荷前チェック体制の構築
過去に不正利用で使われた住所や、転送サービスの倉庫、短期滞在用の宿泊施設などを「不正配送先リスト」として蓄積し、新規注文の配送先と照合する対策も有効です。
多くの不正検知サービスには共有のネガティブリスト機能が含まれていますが、自社ECサイトで発生した不正注文の情報を独自にリスト化し、出荷前に目視でチェックする体制を構築することもリスク低減につながります。
特に高額注文に対しては、このアナログな確認作業が最後の砦となり得ます。
被害発生時の損失をカバーするチャージバック保証サービスの契約
チャージバック保証サービスは、一種の保険のようなもので、不正利用によるチャージバックが発生した際に、EC事業者が被る損害額をサービス提供会社が補填してくれる仕組みです。
3Dセキュアや不正検知システムを導入しても、チャージバックのリスクをゼロにすることはできません。
特に高額商材を扱っている場合や、チャージバックによる損失が経営に与える影響が大きい事業者にとって、万が一の際のセーフティネットとして非常に有効な選択肢となります。
チャージバック通知が届いた際にEC事業者が行うべき初動対応
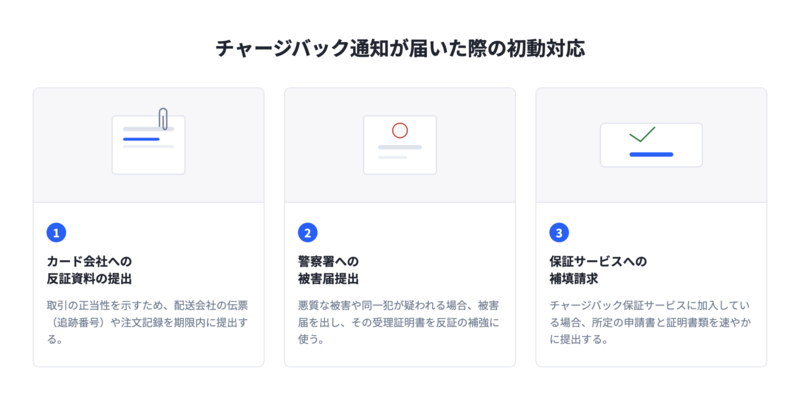
決済代行会社などからチャージバックの通知を受け取った場合、EC事業者は迅速かつ冷静に対応する必要があります。
まずは、通知内容を正確に確認し、対象となる取引の詳細を特定します。
その上で、カード会社が定める期限内に、取引の正当性を証明するための反証資料を提出するかどうかを判断します。
いつ通知が来ても対応できるよう、日頃から注文データや配送記録などを整理しておくことが重要です。
もしもの場合に備えて、被害届の提出や保証サービスへの請求といった手順も事前に確認しておきましょう。
カード会社に対する配送記録などの反証資料の提出手続き
チャージバックの通知に対しては、異議申し立て(リプレゼント)が可能です。
そのためには、その取引が正当に行われたことを証明する客観的な証拠(反証資料)をカード会社に提出する必要があります。
有効な資料としては、商品の発送先と日時がわかる配送会社の伝票(追跡番号含む)、注文時の顧客情報、本人確認の記録などが挙げられます。
提出には期限が設けられているため、通知を受けたら速やかに準備に取り掛かることが重要です。
カード保有者からの申し立て期間は最大120日程度ですが、事業者側の反証期間はそれより短く設定されています。
日頃からのデータ整理が重要
反証期間は短いため、チャージバックの通知を受け取ってから資料を集めるのではなく、日頃から配送記録や注文データを速やかに抽出できる体制を整えておくことが反証成功の鍵となります。
悪質な不正被害を立証するための警察署への被害届提出
明らかに悪質な第三者による不正注文であり、被害額が大きい場合や、同一犯による被害が繰り返されるようなケースでは、警察署に被害届を提出することを検討すべきです。
被害届が受理されれば、刑事事件として捜査が行われる可能性があります。
また、提出した被害届の受理証明書は、カード会社への反証資料として提出する際に、被害の信憑性を高めるための有力な証拠となり得ます。
EC事業者として毅然とした対応を示す意味でも重要です。
加入済みチャージバック保証サービスへの補填請求
チャージバック保証サービス(保険)に加入している場合は、サービスの利用規約に従って補填請求の手続きを行います。
通常、チャージバックが確定したことを証明する書類(カード会社からの通知など)とともに、所定の申請書をサービス提供会社に提出します。
請求には期限が設けられていることが多いため、チャージバックの通知を受けたら、反証の準備と並行して、速やかに保証会社にも連絡を取り、必要な手続きを確認することが肝心です。
これにより、金銭的な損失を最小限に抑えることが可能になります。
まとめ:チャージバック対策を強化して持続可能なECサイト運営を目指そう
チャージバックは、EC事業者にとって避けては通れない経営リスクです。
売上と商品を同時に失うだけでなく、決済サービスの利用停止といった事業の根幹を揺るがす事態にもつながりかねません。
本記事で解説したチャージバックの仕組みや原因を正しく理解し、3Dセキュア2.0や不正検知システムの導入、そして日々の運用改善といった多層的な対策を講じることが不可欠です。
リスクを適切に管理し、不正に強い体制を構築することで、顧客が安心して買い物できる環境を整え、持続可能なECサイト運営を実現しましょう。
チャージバック対策に関するよくある質問
ECサイトを運営する上で、チャージバック対策に関する疑問は尽きません。ここでは、EC事業者が抱きがちなよくある質問に対して簡潔に回答します。
Q13Dセキュア2.0を導入すればチャージバック損失の責任を回避できますか?
原則として、3Dセキュア2.0で本人認証が成功した取引で不正利用チャージバックが発生した場合、「ライアビリティシフト」によりEC事業者の損失責任は免除されます。
しかし、カード会員が3Dセキュアに未対応の場合や、システムエラーで認証が行われなかった取引など、一部対象外となるケースも存在します。100%すべての損失を回避できるわけではないため、他の不正対策との併用が推奨されます。
Q2国際ブランドからペナルティを受けないためのチャージバック率の上限は何パーセントですか?
明確な上限値はブランドや国によって異なりますが、一般的にVisaやMastercardでは、月間の不正利用チャージバック率が0.9%を超えると監視プログラムの対象となるリスクが高まります。
EC事業者としては、この数値を一つの目安とし、常に低い水準を維持するよう努める必要があります。

編集者・監修者について
編集者
株式会社SUPER STUDIO
マーケティンググループ
植地 祐奈
メーカーにマーケターとして入社後、新規顧客獲得向けの施策企画・実行を担当。新規事業としてtoB/toC向けECサイトの運営(サイト構築・集客)に携わる。2023年にSUPER STUDIOへ入社し、EC構築システム「ecforce」のマーケティングを務める。
監修者
株式会社SUPER STUDIO
マーケティンググループ チームリーダー
髙山 拡
アパレルD2C企業でのマーケティング実務を経て、2022年にSUPER STUDIOへ入社。
D2C事業のEC運営に携わり、現在はAIソリューションを活用したコンテンツ設計や業務改善に取り組んでいる。
※この記事は 2026年11月12日 時点の情報をもとに執筆しています。
この記事に関連するお役立ち資料
D2C/ECの成功を生み出す
施策大全142選
EC/D2CのKPI改善に向けた142施策を一覧化。事業者の検討工数を削減し、行動に集中できるライブラリーです。


OUR SERVICE
サービス紹介